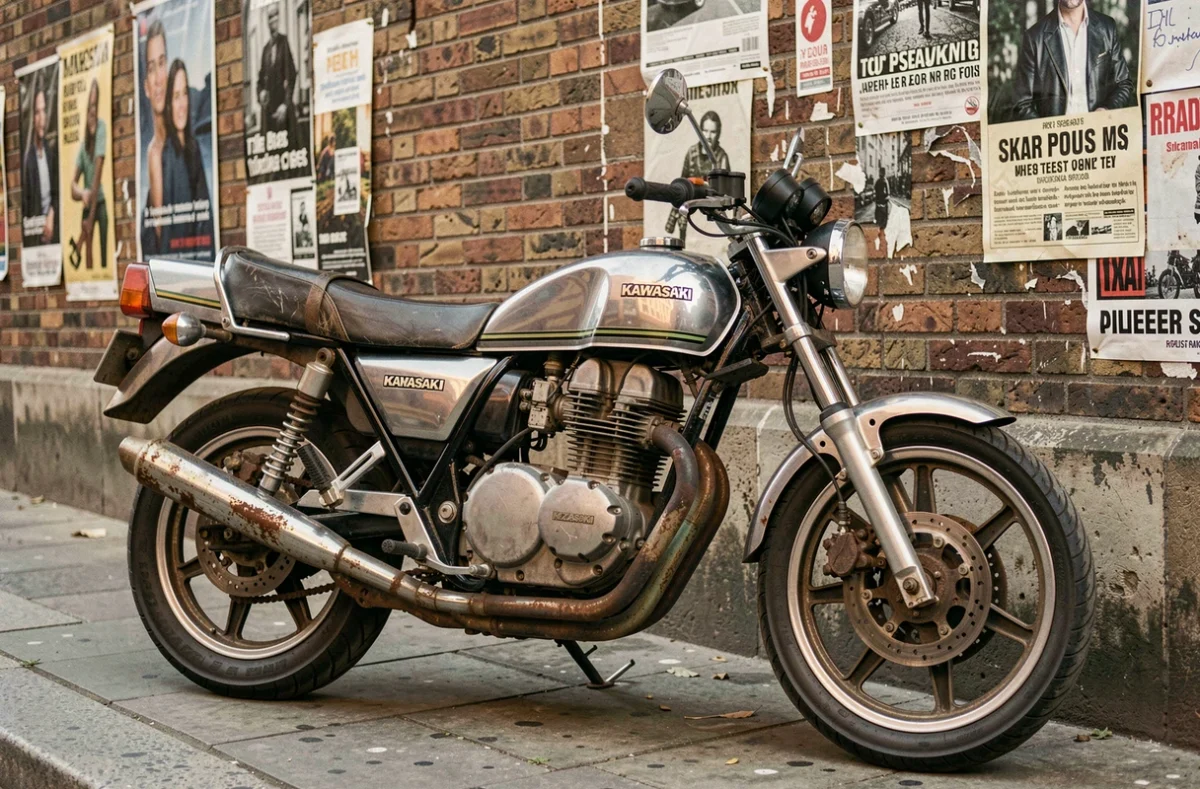
La Kawasaki KZ400J est une moto des années 1980 qui revient sur la route grâce aux amateurs de vintage. Assurer ce modèle en 2026 demande une attention particulière : son âge change les règles du jeu, et certains assureurs appliquent des conditions très différentes d’un contrat à l’autre. Voici ce qu’il faut savoir avant de signer.
Kawasaki KZ400J : moto ancienne ou moto de collection, la différence compte
Votre KZ400J a plus de 30 ans. Est-ce que cela en fait automatiquement une moto de collection ? Pas nécessairement, et cette distinction change tout pour l’assurance.
Pour bénéficier du statut collection, le véhicule doit notamment avoir conservé ses caractéristiques techniques d’origine, que son type ne soit plus produit et que la carte grise soit effectivement une carte grise collection. Une KZ400J restée sous carte grise normale ne bénéficie pas des règles spécifiques liées aux véhicules de collection, même si elle a l’âge requis.
Le statut collection modifie certaines obligations techniques, pas l’obligation d’assurance. Dans les deux cas, la responsabilité civile reste obligatoire dès que la moto circule sur la voie publique.
Formules d’assurance disponibles pour une moto ancienne
Trois niveaux de couverture existent, et le bon choix dépend de la valeur réelle de votre KZ400J et de l’usage que vous en faites.
- La formule au tiers couvre uniquement les dommages que vous causez à autrui. Elle convient si la moto a une valeur marchande faible ou si vous roulez peu. En cas de chute ou de vol, vous ne percevez rien pour votre propre véhicule.
- La formule intermédiaire ajoute généralement la garantie vol, l’incendie et parfois le bris de glace. Pour une KZ400J bien entretenue ou restaurée, cette couverture peut être pertinente sans alourdir excessivement la prime.
- La formule tous risques inclut les dommages à votre moto même si vous êtes responsable de l’accident. Elle est justifiée si votre KZ400J a une valeur élevée, par exemple après une restauration complète.
Un point souvent négligé : la garantie du conducteur. Elle prend en charge vos propres blessures en cas d’accident responsable. Sur une moto, c’est une protection qui mérite d’être vérifiée dans chaque contrat, car elle n’est pas toujours incluse d’office.
Le piège de la base d’indemnisation sur une moto ancienne
Vous avez choisi une formule intermédiaire ou tous risques. Mais savez-vous comment l’assureur calcule ce qu’il vous verse si votre KZ400J est volée ou détruite ?
Sur une moto ancienne, la base d’indemnisation est souvent le point le plus risqué du contrat. Certains assureurs remboursent sur la base de la valeur de marché du moment, qui peut être très inférieure à ce que vous avez réellement investi dans la restauration de la moto.
Négocier une valeur agréée avant de signer peut éviter une mauvaise surprise. La valeur agréée est un montant fixé d’accord entre vous et l’assureur au départ du contrat. Si la moto disparaît, c’est ce montant qui est versé, sans discussion sur la cote du marché au jour du sinistre.
Avant de souscrire, posez explicitement la question : le contrat prévoit-il une indemnisation à la valeur agréée ou à la valeur vénale ? La réponse change considérablement la protection réelle.
Contrôle technique et assurabilité de la KZ400J en 2026
Le contrôle technique des motos est désormais une réalité en France. Pour une KZ400J, son calendrier dépend de la nature de sa carte grise.
Une KZ400J avec carte grise collection suit un calendrier de contrôle technique différent de celui des motos en carte grise normale. Mais dans les deux cas, l’obligation d’assurance s’applique indépendamment du statut du contrôle technique.
Un point pratique à connaître : certains assureurs acceptent de couvrir une moto ancienne même si elle n’a pas encore passé son contrôle technique. Cela ne vous dispense pas de le faire pour circuler légalement, mais cela signifie que vous pouvez souscrire le contrat en attendant l’échéance. Cette politique varie selon les assureurs : demandez-le explicitement avant de signer, et faites-le confirmer par écrit.
Comment réduire le coût de l’assurance de votre KZ400J
Le profil du conducteur pèse autant que le modèle assuré dans le calcul de la prime. Un conducteur avec un bon historique et un coefficient bonus élevé paiera moins qu’un conducteur récent sur un modèle équivalent.
Quelques leviers concrets existent pour limiter la facture :
- Déclarer un usage limité (trajets de loisirs uniquement, kilométrage annuel faible) peut réduire la prime, à condition que cela corresponde à votre usage réel. Un sinistre survenu dans un cadre non déclaré peut entraîner une réduction d’indemnité.
- Opter pour une franchise plus élevée fait baisser la prime mensuelle, mais augmente la part que vous payez en cas de sinistre. Ce choix est pertinent si vous roulez peu et avez rarement recours à l’assurance.
- Comparer plusieurs assureurs spécialisés motos anciennes : certains opérateurs ont des contrats pensés pour les modèles d’époque, avec des bases d’indemnisation adaptées et des primes cohérentes avec l’usage réel de ce type de moto.
Le regroupement de contrats chez un même assureur (moto + voiture + habitation) peut aussi ouvrir droit à des remises commerciales. Vérifiez si cette option est disponible avant de comparer uniquement les prix des contrats moto.
Ce qu’il faut vérifier avant de signer un contrat d’assurance pour la KZ400J
Un contrat d’assurance se lit avant d’être signé, pas après un sinistre. Pour une moto ancienne comme la KZ400J, quelques points méritent une attention particulière.
Vérifiez la clause d’usage : certains contrats excluent les dommages survenus sur circuit ou lors de rassemblements motards, même informels. Si vous participez à des sorties de motos anciennes, assurez-vous que ces situations sont couvertes.
Vérifiez aussi le délai de carence pour le vol : sur certains contrats, la garantie vol n’est active qu’après un délai de quelques jours après la souscription. Partir en balade le lendemain de la signature sans que le vol soit encore couvert est un risque réel.
Lire les exclusions de garantie est aussi important que comparer les prix. Une prime légèrement plus élevée avec des exclusions limitées protège souvent mieux qu’une prime basse avec un contrat troué.