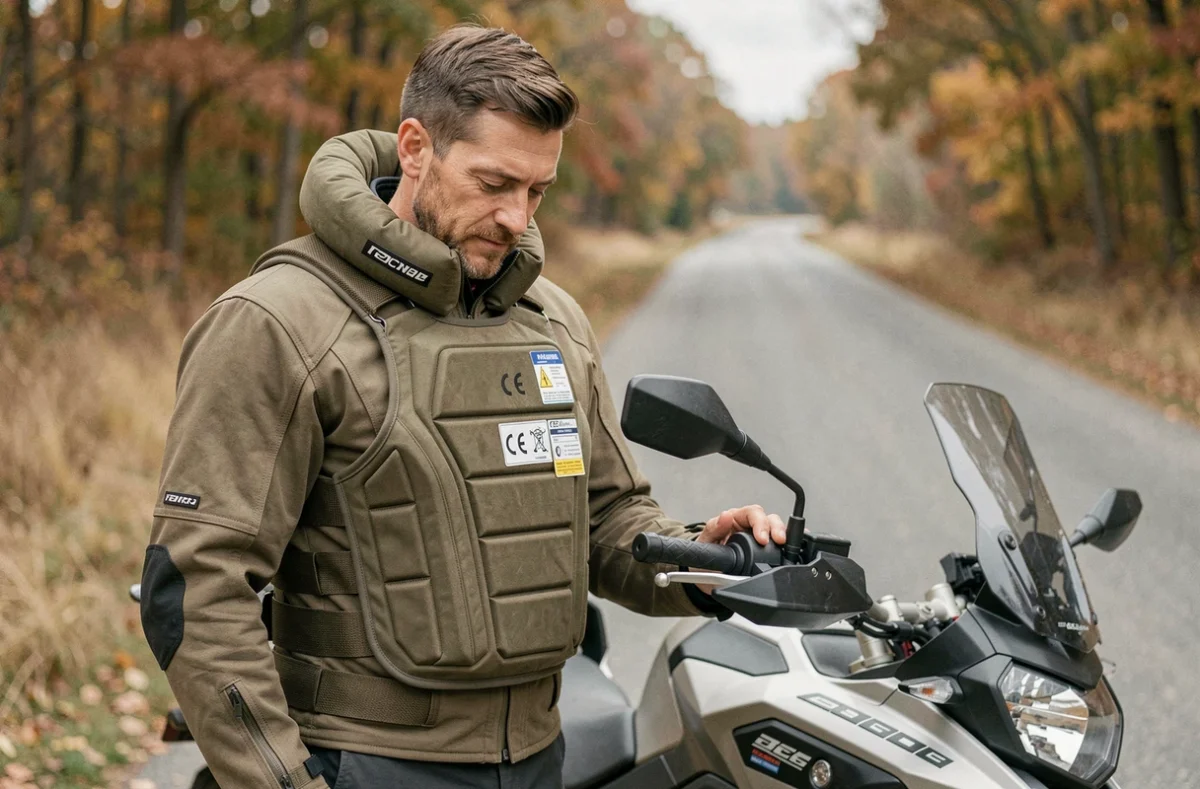
On reçoit sa facture d’assurance moto, on la trouve salée, et on se demande ce qu’on peut faire à part changer de contrat. Le gilet airbag fait partie des leviers concrets pour négocier une réduction sur la prime d’assurance moto. Le gain réel dépend toutefois de plusieurs paramètres que les assureurs ne détaillent pas toujours clairement.
Déclarer un équipement de protection ne suffit pas : encore faut-il savoir ce qui est pris en compte, comment le justifier et quels pièges éviter au moment de la souscription ou du renouvellement.
Garantie équipement du motard et gilet airbag : la ligne du contrat qui change tout
Avant même de parler de réduction de prime, on gagne à vérifier un point que beaucoup de motards découvrent après un sinistre : la garantie « équipement du motard » et la manière dont elle traite le gilet airbag.
Tous les contrats d’assurance moto ne couvrent pas l’équipement de la même façon. Certains intègrent le gilet airbag dans le plafond global de remboursement (casque, blouson, gants, bottes), d’autres le traitent séparément avec un sous-plafond dédié. Or un gilet airbag représente un investissement nettement plus élevé qu’un blouson classique. Si le plafond global est trop bas, on se retrouve avec un remboursement partiel qui ne couvre ni le gilet ni le reste de l’équipement endommagé.
Ce que couvre réellement la garantie après un déclenchement
Après une chute, le gilet airbag doit généralement être révisé ou remplacé. La cartouche de déclenchement, le déclencheur électronique et parfois la membrane elle-même sont à changer. La prise en charge de la cartouche ou de la révision après activation doit être vérifiée dans les conditions particulières du contrat, pas dans la plaquette commerciale.
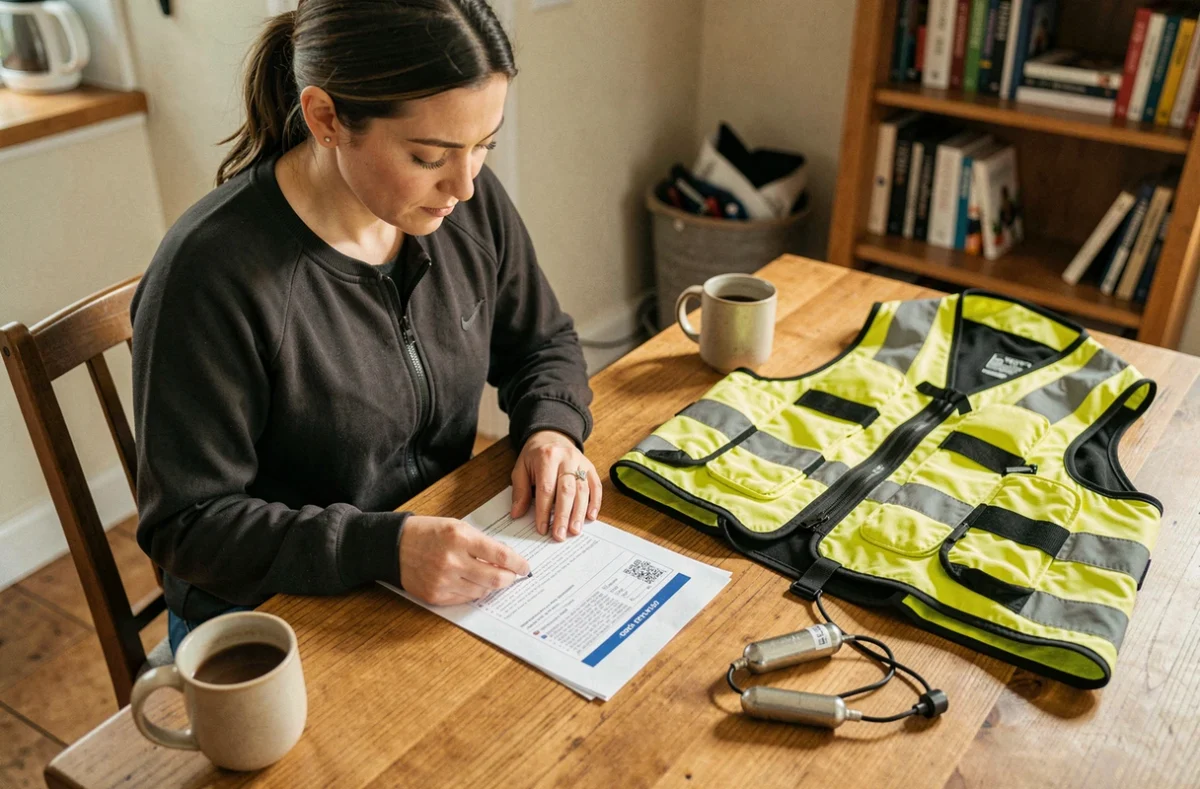
Certains assureurs appliquent un coefficient de vétusté sur l’équipement, d’autres remboursent en valeur de remplacement. Pour un gilet airbag, la différence peut être significative au bout de deux ou trois ans d’utilisation. On a intérêt à conserver la facture d’achat originale et, si possible, la preuve d’entretien ou de révision du système.
Réduction de prime assurance moto avec gilet airbag : ce qui se pratique vraiment
La question centrale reste celle-ci : porter un gilet airbag permet-il de payer moins cher son assurance moto ? La réponse est oui dans certains cas, mais la réduction n’est pas automatique ni standardisée.
Comment les assureurs calculent la remise
Le tarif d’une assurance moto dépend d’abord du profil du conducteur (âge, bonus-malus, antécédents), du type de moto, de l’usage déclaré et du niveau de garanties choisi. Le gilet airbag intervient comme un facteur complémentaire, pas comme un critère principal. Concrètement, la réduction se présente sous plusieurs formes selon les contrats :
- Une remise directe sur la cotisation annuelle, dont le pourcentage varie d’un assureur à l’autre et reste souvent conditionné à la fourniture d’un justificatif d’achat.
- Un accès à des plafonds d’indemnisation corporelle plus élevés sans surprime, ce qui revient à obtenir une meilleure couverture pour le même prix.
- Une franchise réduite sur la garantie équipement, applicable uniquement si le gilet était porté au moment du sinistre.
Le piège classique : on déclare le port du gilet airbag à la souscription pour bénéficier d’une remise, mais en cas de sinistre sans le porter, l’assureur peut appliquer une exclusion ou réduire l’indemnisation. Ce n’est pas théorique, c’est prévu dans les conditions générales de certains contrats.
Pourquoi la remise varie autant d’un contrat à l’autre
Les assureurs ne disposent pas encore de données actuarielles massives sur l’impact du gilet airbag en termes de sinistralité. La réduction proposée relève donc davantage d’une politique commerciale que d’un calcul de risque précis. Un assureur spécialisé moto aura tendance à valoriser davantage cet équipement qu’un généraliste qui ne distingue pas les profils de motards.
Les retours varient sur ce point : certains motards rapportent une remise visible dès la première année, d’autres constatent que le gain est surtout perceptible au renouvellement, après avoir fourni les justificatifs et négocié avec leur conseiller.
Gilet airbag filaire ou électronique : lequel pèse sur le contrat d’assurance
Le type de gilet airbag choisi a une incidence directe sur la manière dont l’assureur le prend en compte. On distingue deux familles avec des logiques très différentes.
Airbag filaire : achat simple, couverture limitée
Le gilet filaire se déclenche par un câble relié à la moto. Son prix d’achat est plus accessible, et il ne nécessite ni abonnement ni boîtier électronique. En revanche, son déclenchement est purement mécanique : il se gonfle quand le motard est éjecté et que le câble se tend suffisamment. Pas de détection algorithmique, pas de prédiction de chute.
Pour l’assureur, un gilet filaire représente un niveau de protection de base. La remise éventuelle sera logiquement moindre, et la garantie équipement couvrira un montant plus faible puisque le coût de remplacement est inférieur.
Airbag électronique : investissement plus lourd, reconnaissance plus large
Les gilets électroniques embarquent des capteurs (accéléromètres, gyroscopes) et un algorithme de détection capable de gonfler le coussin en quelques millisecondes, sans liaison physique avec la moto. Certains modèles fonctionnent avec un abonnement mensuel qui inclut la maintenance du boîtier.
Ce type de gilet est généralement mieux reconnu par les assureurs, car il offre une protection plus complète (déclenchement même sans éjection, couverture des chocs latéraux). Toutefois, l’abonnement au boîtier n’est pas toujours couvert par la garantie équipement. Il faut distinguer ce qui relève du matériel (gilet, cartouche) et ce qui relève du service (abonnement, licence logicielle). En cas de vol du boîtier, vérifier si la garantie vol du contrat moto s’applique ou non.
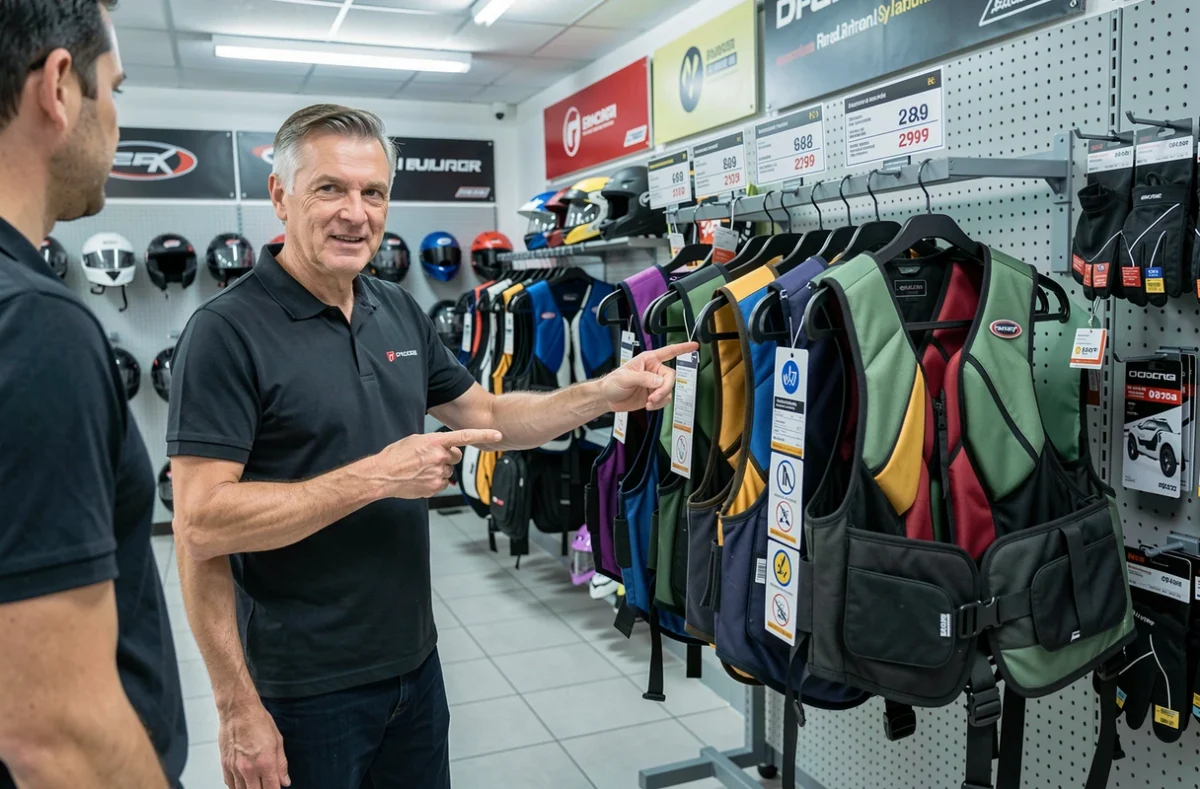
Pièges courants lors de la déclaration du gilet airbag à l’assureur
Déclarer son gilet airbag à l’assurance moto paraît simple. Dans la pratique, plusieurs situations créent des litiges ou des déceptions au moment du sinistre.
Justificatifs et homologation
L’assureur peut exiger que le gilet soit homologué selon la norme européenne EPI (Équipement de Protection Individuelle). Un gilet acheté hors Union européenne ou non certifié CE risque de ne pas être pris en compte, ni pour la réduction de prime, ni pour le remboursement après sinistre. On conserve la facture, le certificat de conformité et, pour les modèles électroniques, la preuve d’abonnement actif.
Les situations où la couverture ne joue pas
- Utilisation sur circuit lors d’une journée de roulage : la plupart des contrats route excluent les sinistres survenus sur piste, même lors d’une initiation encadrée.
- Gilet non porté au moment de l’accident alors qu’il est déclaré au contrat : certains assureurs prévoient une clause de réduction d’indemnité.
- Déclenchement accidentel (sans chute) : la prise en charge de la recharge ou du remplacement de la cartouche dépend des conditions spécifiques du contrat.
- Prêt du gilet à un tiers : si le gilet est déclaré au nom du souscripteur, son utilisation par un passager ou un autre conducteur peut poser problème.
Comparer avant de signer
Le réflexe le plus rentable reste de demander plusieurs devis en précisant le port du gilet airbag. On compare non seulement la cotisation annuelle, mais aussi le plafond de la garantie équipement, les conditions de remboursement après déclenchement et la franchise applicable. Un contrat avec une remise modeste mais un remboursement intégral du gilet après sinistre peut s’avérer plus avantageux qu’une remise élevée assortie d’un plafond bas.
Protection corporelle du conducteur : le gilet airbag ne remplace pas une bonne garantie
Un point souvent négligé dans la recherche de réduction : le gilet airbag protège le corps, mais il ne remplace pas la garantie corporelle du conducteur inscrite au contrat d’assurance.
Cette garantie couvre les conséquences financières d’un accident corporel (incapacité, invalidité, frais médicaux). Elle est tarifée séparément, avec des niveaux de capital et des seuils d’intervention variables. Certains contrats fixent un seuil d’AIPP (Atteinte à l’Intégrité Physique et Psychique) en dessous duquel aucune indemnisation n’est versée. Une fracture simple peut rester sous ce seuil et ne rien déclencher, même si le motard est arrêté plusieurs semaines.
Porter un gilet airbag réduit la gravité des blessures en cas de choc, ce qui est bénéfique. S’appuyer uniquement sur l’équipement sans souscrire une garantie corporelle correcte, c’est confondre prévention et couverture financière. Les deux se complètent.
Pour évaluer précisément ce que le gilet airbag peut vous faire économiser sur votre contrat et vérifier que vos garanties sont bien calibrées, le plus efficace reste de faire chiffrer votre situation par un professionnel. Le formulaire ci-dessous permet de recevoir un devis gratuit et d’être rappelé pour un point personnalisé.